Membeli rumah ialah komitmen kewangan yang besar. Laporan kredit merupakan antara rekod yang mungkin disemak oleh bank ketika menilai permohonan pembiayaan anda. Memahami laporan CTOS lebih awal membantu anda mengenal pasti masalah, menyediakan dokumen yang betul dan membuat permohonan dengan lebih yakin.
Apakah laporan CTOS?
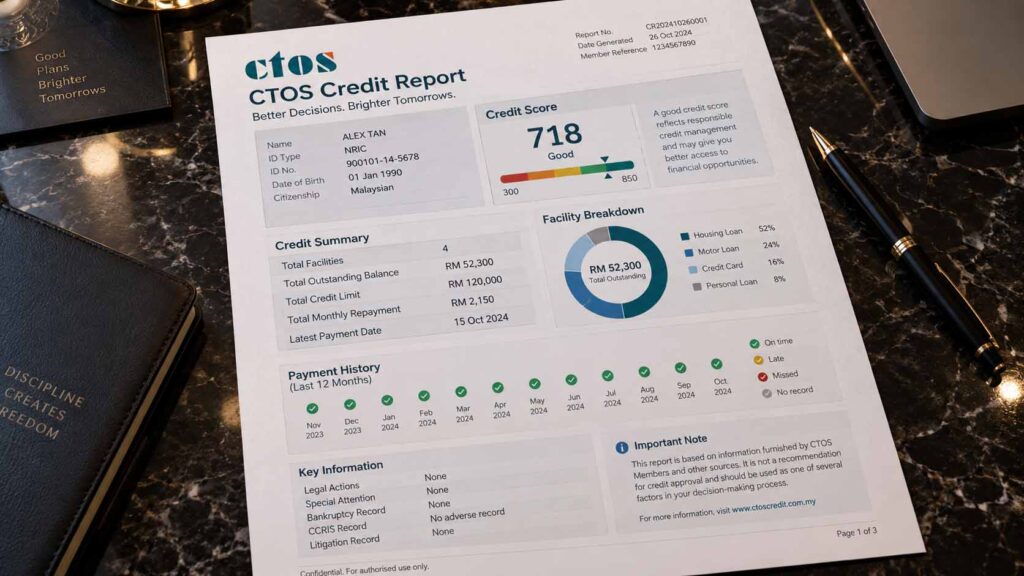
CTOS ialah agensi pelaporan kredit berdaftar di Malaysia. Laporan Skor MyCTOS boleh mengandungi Skor CTOS tiga digit bersama maklumat seperti rekod CCRIS, butiran peribadi, kepentingan perniagaan, rekod litigasi atau kebankrapan dan rujukan perdagangan. Laporan ini membantu anda memahami maklumat kredit yang mungkin dilihat oleh pemberi pembiayaan.Adakah skor CTOS yang baik menjamin kelulusan?
Tidak. Profil kredit yang baik boleh meningkatkan peluang, tetapi tidak menjamin kelulusan. Setiap bank mempunyai polisi kredit sendiri dan mungkin turut menilai pendapatan, pekerjaan, komitmen semasa, DSR, jumlah pembiayaan yang dimohon, maklumat hartanah dan dokumen sokongan.Apakah yang perlu disemak sebelum memohon?
- Maklumat peribadi: Pastikan butiran pengenalan diri anda tepat.
- Rekod bayaran balik: Semak sama ada terdapat bayaran lewat atau tertunggak bagi kemudahan kredit semasa.
- Baki tertunggak: Ketahui jumlah hutang semasa dan kesannya terhadap kelayakan kewangan anda.
- Permohonan kredit terkini: Terlalu banyak permohonan dalam tempoh singkat mungkin menimbulkan pertanyaan tambahan daripada pihak bank.
- Rekod undang-undang atau rujukan perdagangan: Semak setiap rekod dengan teliti dan ambil tindakan sewajarnya jika terdapat maklumat yang tidak tepat.
Bagaimana jika terdapat kesilapan?
Jangan abaikannya. Kumpulkan dokumen sokongan dan hubungi pihak yang melaporkan maklumat tersebut atau CTOS melalui saluran pertikaian rasmi. Proses pembetulan mungkin mengambil masa, jadi semak laporan anda sebelum menghantar permohonan pembiayaan rumah.Langkah mudah untuk menjaga kedudukan kredit
- Bayar ansuran dan bil kad kredit tepat pada masanya.
- Pastikan jumlah komitmen kekal dalam kemampuan.
- Elakkan menghantar permohonan kredit yang tidak perlu.
- Semak laporan secara berkala untuk mengesan aktiviti yang tidak dikenali atau maklumat yang tidak tepat.
- Semak kemampuan bersama penasihat pembiayaan sebelum membuat komitmen membeli hartanah.