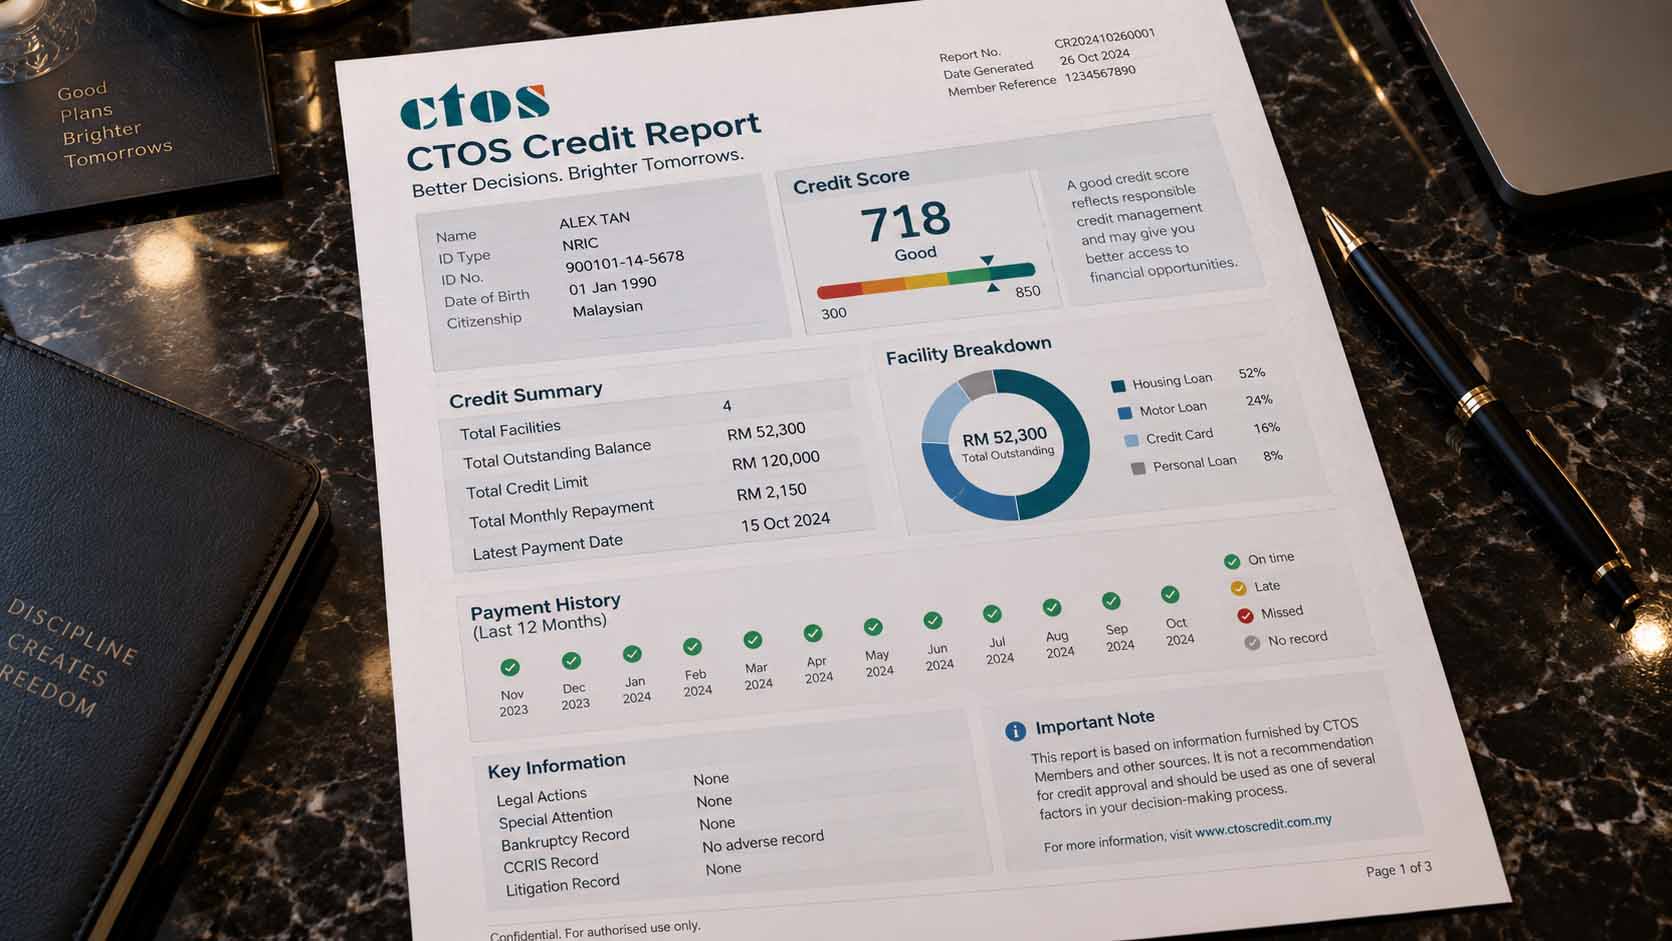
CTOS memperkenalkan aplikasi mudah alih yang diperbaharui pada September 2026 dengan fungsi perbandingan skor, pemantauan bulanan, laporan kredit digital, laporan perniagaan, pemantauan identiti dan perbandingan produk kredit. Kemas kini ini memudahkan pengguna memahami maklumat kredit, namun Skor CTOS masih hanyalah salah satu bahagian dalam penilaian bank.
Jawapan ringkas: Skor CTOS ialah petunjuk risiko kredit tiga digit. Laporan kredit CTOS pula boleh mengandungi maklumat yang membentuk skor tersebut, termasuk rekod CCRIS. Bank di Malaysia tidak meluluskan pinjaman perumahan berdasarkan satu nombor sahaja; bank turut menilai kemampuan kewangan, dokumen pemohon dan dasar pembiayaannya sendiri.
Alrizq Assets Sdn. Bhd. ialah ejen CTOS yang dilantik. Melalui perkhidmatan Permohonan CTOS & Carian Tanah kami, anda boleh memohon laporan yang sesuai dan mendapatkan penerangan tentang maklumat di dalamnya sebelum menghantar permohonan pembiayaan.
Mohon Laporan CTOS Anda Melalui Alrizq
Skor CTOS, laporan CTOS dan CCRIS bukan perkara yang sama
Istilah ini sering digunakan seolah-olah membawa maksud yang sama, sedangkan setiap satunya merujuk kepada perkara yang berbeza.
| Perkara | Apakah ia | Maklumat yang boleh diketahui |
|---|---|---|
| Skor CTOS | Apakah iaPetunjuk risiko kredit tiga digit yang dijana oleh CTOS, kini dalam julat 300 hingga 850 | Maklumat yang boleh diketahuiGambaran pantas tahap risiko kredit; secara umum, skor lebih tinggi menunjukkan risiko yang lebih rendah |
| MyCTOS Basic Report | Apakah iaLaporan pengguna CTOS yang tidak mengandungi rekod CCRIS atau Skor CTOS | Maklumat yang boleh diketahuiMaklumat identiti, kepentingan perniagaan, rekod litigasi atau kebankrapan serta rujukan perdagangan yang disenaraikan oleh CTOS |
| MyCTOS Score Report | Apakah iaProduk laporan pengguna lengkap daripada CTOS | Maklumat yang boleh diketahuiMaklumat dalam Laporan Asas, Skor CTOS dan rekod CCRIS dalam satu laporan |
| Laporan CCRIS | Apakah iaLaporan kredit berasaskan fakta yang dikendalikan oleh Bank Negara Malaysia | Maklumat yang boleh diketahuiMaklumat pembiayaan, corak bayaran balik dan permohonan yang dilaporkan oleh institusi terlibat, lazimnya bagi tempoh 12 bulan terkini |
| Penilaian Bank | Apakah iaProses penilaian dan keputusan bank | Maklumat yang boleh diketahuiCara bank menilai maklumat kredit, kemampuan kewangan, dokumen sokongan dan dasar dalamannya |
Bank Negara Malaysia tidak memberikan skor CCRIS atau menyimpan ‘senarai hitam’ peminjam. CCRIS menyediakan maklumat kredit berasaskan fakta. Setiap institusi kewangan membuat keputusan sendiri dan mungkin menilai maklumat yang sama secara berbeza. CTOS pula menerangkan kandungan dalam produk laporan dan skor kredit pengguna mereka.
Apakah ciri baharu dalam aplikasi CTOS Digital?
Menurut CTOS, aplikasi yang dikemas kini merangkumi:
- perbandingan skor dengan individu dalam kumpulan umur atau kewarganegaraan yang sama;
- pemantauan Skor CTOS dari bulan ke bulan;
- akses kepada laporan digital yang mengandungi maklumat CCRIS, sejarah bayaran balik, kemudahan aktif, baki dan rekod undang-undang;
- makluman CTOS SecureID bagi perubahan identiti dan profil kredit;
- laporan kredit perniagaan; dan
- perbandingan pinjaman dan kad kredit terpilih melalui CreditFinder.
Sesetengah laporan dan fungsi pemantauan dikenakan bayaran. Jika anda sedang membuat persediaan untuk memohon pembiayaan, bukan sekadar memantau skor, Alrizq boleh membantu anda memilih dan memohon laporan CTOS yang sesuai. Produk, ciri dan harga boleh berubah; rujuk maklumat terkini yang dipaparkan pada halaman permohonan kami.
Apakah yang ditunjukkan oleh Skor CTOS?
Skor ini merumuskan maklumat kredit tertentu kepada satu petunjuk risiko. Menurut CTOS, pengiraan skor mengambil kira sejarah bayaran, jumlah hutang, tempoh sejarah kredit, campuran kredit dan kredit baharu.
Skor ini berguna sebagai panduan, tetapi tidak menunjukkan tahap kelulusan yang ditetapkan oleh sesebuah bank. Ia juga tidak menggantikan butiran akaun dalam laporan kredit atau penilaian kemampuan kewangan oleh bank.
Dua pemohon dengan skor yang sama masih boleh mempunyai baki hutang, corak bayaran, permohonan terkini dan keadaan kewangan yang berbeza. Oleh itu, bank boleh membuat keputusan berlainan walaupun skor utama mereka hampir sama.
Apakah yang dinilai oleh bank sebelum meluluskan pinjaman perumahan?
Bank lazimnya menilai beberapa perkara secara menyeluruh.
1. Maklumat CCRIS
Panduan CCRIS Bank Negara Malaysia menerangkan bahawa laporan ini boleh memaparkan permohonan kredit dan butiran akaun yang dilaporkan oleh institusi terlibat, termasuk jenis kemudahan, had kredit, baki tertunggak, ansuran dan corak bayaran balik.
CCRIS tidak semestinya mengandungi setiap hutang. Menurut Bank Negara Malaysia, CCRIS merangkumi maklumat tertentu daripada institusi yang mengambil bahagian, bukan semua penyedia kredit.
2. Maklumat daripada agensi pelaporan kredit
Bank juga boleh menggunakan maklumat daripada agensi pelaporan kredit berdaftar seperti CTOS, Credit Bureau Malaysia atau Experian, seperti yang diterangkan dalam Soalan Lazim CCRIS Bank Negara Malaysia. Agensi dan jenis laporan yang digunakan boleh berbeza mengikut bank dan permohonan.
Ini bermakna laporan yang anda beli untuk semakan sendiri tidak semestinya sama dengan paparan, kad skor atau produk yang digunakan oleh pihak bank.
3. Kemampuan kewangan
Di bawah keperluan pembiayaan bertanggungjawab Bank Negara Malaysia, bank menilai sama ada pemohon mampu membuat bayaran balik selepas mengambil kira pendapatan dan komitmen sedia ada. Nisbah khidmat hutang atau DSR boleh menjadi salah satu ukuran. Penilaian semasa juga boleh mengambil kira sama ada baki pendapatan mencukupi untuk perbelanjaan asas harian.
Skor CTOS yang baik sahaja tidak membuktikan bahawa jumlah pinjaman yang dimohon benar-benar mampu dibayar.
4. Maklumat dan dokumen permohonan
Bank turut menilai maklumat dan dokumen sokongan yang disertakan bersama permohonan. Dokumen yang tidak lengkap, tidak selaras atau tidak mencukupi boleh menjejaskan keputusan walaupun Skor CTOS anda baik.
5. Dasar pembiayaan bank
Setiap bank mempunyai dasar dan tahap penerimaan risiko yang berbeza. Permohonan yang ditolak oleh sebuah bank tidak semestinya akan ditolak oleh semua bank, dan tiada skor awam yang boleh menjamin kelulusan.
Bagaimana pula dengan BNPL dan pembiayaan digital?
Jangan anggap semua akaun beli sekarang, bayar kemudian (BNPL) dipaparkan dalam CCRIS. Sistem ini mengandungi maklumat daripada institusi yang mengambil bahagian, dan cara pelaporan boleh berbeza mengikut penyedia serta produk.
Rangka kerja pelesenan di bawah Akta Kredit Pengguna 2025 mula membawa penyedia BNPL di bawah kawal selia rasmi pada 2026. Namun, perubahan ini tidak bermakna setiap baki BNPL akan dipaparkan dalam semua laporan CCRIS atau CTOS. Pemohon masih perlu mengisytiharkan komitmen dengan tepat apabila diminta oleh bank.
Bilakah semakan skor sahaja sudah memadai?
Jika anda hanya mahu gambaran pantas tentang kedudukan kredit, Skor CTOS boleh menjadi titik permulaan yang berguna.
Jika anda bercadang memohon pinjaman perumahan, pembiayaan semula atau kemudahan besar yang lain, semak juga laporan penuh di sebalik skor tersebut. Ini boleh membantu anda:
- memastikan maklumat akaun dan bayaran balik adalah tepat;
- mengenal pasti permohonan atau rekod yang tidak dikenali;
- menyemak rekod CCRIS terkini dan komitmen yang masih berbaki;
- memohon pembetulan jika terdapat maklumat yang tidak tepat; dan
- membincangkan kemampuan kewangan dan dokumen dengan bank atau penasihat sebelum memohon.
Untuk memohon laporan CTOS dengan bantuan, gunakan perkhidmatan Alrizq sebelum membuat permohonan pembiayaan. Kami boleh membantu anda memilih laporan yang sesuai dan memahami maksud maklumat di dalamnya untuk persediaan anda. Laporan ini membantu anda membuat persediaan; ia bukan kelulusan bank.
Mengapa permohonan masih boleh ditolak walaupun Skor CTOS baik?
Skor mengukur risiko kredit; ia bukan sijil kelulusan. Pemohon boleh mempunyai skor yang baik tetapi masih tidak memenuhi pengiraan kemampuan kewangan bank, tidak menyediakan dokumen sokongan yang mencukupi atau tidak menepati syarat khusus bank.
Perkara sebaliknya juga penting: skor yang lebih rendah tidak bermakna Bank Negara Malaysia telah ‘menyenaraihitamkan’ pemohon. CCRIS tidak mempunyai senarai hitam, dan setiap bank boleh menilai fakta yang sama secara berbeza.
Mohon laporan CTOS melalui ejen CTOS yang dilantik
Alrizq Assets Sdn. Bhd. ialah ejen CTOS yang dilantik. Perkhidmatan Permohonan CTOS & Carian Tanah kami menyediakan bantuan terus untuk memohon laporan CTOS sebelum permohonan pinjaman perumahan, pembiayaan semula atau pembiayaan lain.
Dengan Alrizq, anda boleh:
- memilih laporan individu atau PKS yang sesuai daripada pilihan tersedia;
- melengkapkan proses permohonan dan persetujuan yang diperlukan;
- memahami bahagian utama dan maklumat dalam laporan;
- mengenal pasti maklumat yang mungkin perlu dijelaskan atau dibetulkan; dan
- membincangkan laporan bersama DSR, dokumen dan perancangan pembiayaan anda.
Kami tidak menggantikan penilaian bank dan tidak boleh menjamin kelulusan. Peranan kami adalah membantu anda membuat persediaan dengan maklumat yang lebih jelas sebelum permohonan dihantar.
Rujuk pilihan laporan, kandungan dan harga terkini pada halaman permohonan. Produk yang sesuai bergantung pada sama ada anda memerlukan carian asas, maklumat CCRIS, skor individu atau skor PKS.
Untuk ejen dan perunding hartanah
Pembeli yang hanya mengetahui Skor CTOS mungkin masih belum jelas tentang kemampuan kewangan, maklumat akaun atau dokumen yang diperlukan. Galakkan pembeli menyemak maklumat mereka lebih awal supaya urusan hartanah tidak terganggu oleh perkara yang boleh dielakkan.
Ejen tidak seharusnya menjanjikan kelulusan atau menganggap skor sebagai keputusan bank. Peranan yang lebih tepat ialah menggalakkan maklumat yang betul, persediaan awal dan rujukan kepada bank atau penasihat yang berkelayakan.
Soalan lazim
Adakah Skor CTOS sama dengan laporan kredit CTOS?
Tidak. Skor CTOS ialah petunjuk risiko tiga digit, manakala laporan kredit CTOS ialah dokumen yang mengandungi maklumat kredit. MyCTOS Score Report untuk pengguna merangkumi maklumat Laporan Asas, Skor CTOS dan rekod CCRIS.
Adakah CTOS sama dengan CCRIS?
Tidak. CCRIS dikendalikan oleh Bank Negara Malaysia, manakala CTOS ialah agensi pelaporan kredit swasta yang berdaftar. Laporan CTOS boleh mengandungi maklumat CCRIS jika produk yang dipilih dan syarat persetujuan berkaitan dipenuhi.
Adakah semakan laporan CTOS sendiri menjejaskan skor saya?
Menurut CTOS, tidak. Semakan sendiri ialah semakan peribadi dan tidak menjejaskan Skor CTOS. Semakan oleh bank selepas permohonan kredit adalah berbeza dan boleh dilihat oleh pemberi pembiayaan.
Adakah semua bank menggunakan Skor CTOS?
Tidak semestinya. Bank menggunakan CCRIS dan mungkin mendapatkan maklumat daripada CTOS atau agensi pelaporan kredit berdaftar yang lain. Setiap bank turut menggunakan dasar kemampuan kewangan dan kreditnya sendiri.
Adakah Skor CTOS yang baik menjamin kelulusan pinjaman perumahan?
Tidak. Bank turut menilai kemampuan kewangan, maklumat permohonan, dokumen sokongan dan kriteria pembiayaannya sendiri.
Bolehkah saya memohon laporan CTOS melalui Alrizq?
Ya. Alrizq Assets Sdn. Bhd. ialah ejen CTOS yang dilantik. Gunakan perkhidmatan Permohonan CTOS & Carian Tanah kami untuk melihat pilihan laporan, kandungan dan harga terkini serta menghantar permohonan anda.
Adakah laporan eCCRIS sama dengan laporan CTOS?
Tidak. Perkhidmatan eCCRIS Bank Negara Malaysia menyediakan maklumat CCRIS anda. Bergantung pada produk yang dipilih, laporan CTOS boleh menggabungkan CCRIS, Skor CTOS dan maklumat kredit lain. Alrizq boleh membantu anda memohon laporan CTOS yang sesuai dengan keperluan anda.
Perlukah saya menyemak laporan sebelum memohon pinjaman perumahan?
Sebaiknya semak laporan lebih awal supaya anda sempat memastikan maklumatnya tepat dan membetulkan sebarang kesilapan. Laporan ialah alat persediaan, bukannya jaminan kelulusan.